Après le calme d’octobre, les marchés européens restent marqués par une croissance timide et une inflation persistante. Ronan Blanc rappelle la prudence nécessaire, poussant les investisseurs à revoir leurs stratégies d’allocation.
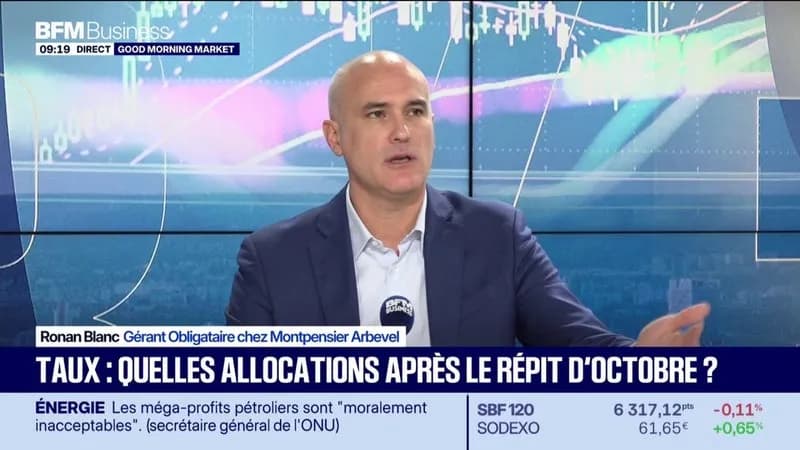
Après le calme observé en octobre sur les marchés financiers, les investisseurs s’interrogent sur les allocations à privilégier dans un environnement économique européen caractérisé par une croissance timide et des pressions inflationnistes persistantes. Selon BFMTV, Ronan Blanc souligne que « Aujourd’hui, l’Europe a un socle de croissance relativement faible », rappelant la fragilité du contexte actuel. Il ajoute que « Un scénario de croissance molle avec un peu d’inflation doit inciter tout le monde à la prudence ». Cette situation oblige les gestionnaires d’actifs à repenser leurs stratégies, en privilégiant la diversification et la protection du capital face à l’incertitude. L’article de BFMTV, publié le 13 novembre 2026, met en avant la nécessité d’une approche mesurée pour les allocations post‑octobre.
Allocation prudente face à la croissance faible
Dans un contexte où la dynamique économique reste limitée, les analystes recommandent de renforcer la part des actifs à revenu fixe, notamment les obligations souveraines à courte et moyenne échéance. Ces titres offrent une meilleure résilience aux variations de taux d’intérêt et limitent l’exposition aux risques de défauts liés à une reprise économique tardive. Selon les sources, les fonds monétaires et les produits de trésorerie peuvent également jouer un rôle de tampon, assurant liquidité et stabilité tout en générant des rendements modestes mais sécurisés. Cette orientation vers la sécurité reflète la volonté d’atténuer la volatilité tout en conservant un niveau de rendement compatible avec une inflation modérée.
Parallèlement, les gestionnaires d’actifs envisagent une sélection plus rigoureuse des actions, en privilégiant les secteurs dits « défensifs » tels que la santé, les services aux collectivités et les biens de consommation de base. Ces industries tendent à présenter une demande relativement inélastique, même en période de ralentissement de la croissance, ce qui leur confère une certaine stabilité des flux de trésorerie. De plus, les actions offrant des dividendes réguliers sont perçues comme des sources de revenu complémentaires, capables de compenser partiellement la faiblesse des rendements obligataires. Selon les sources, une allocation mesurée entre obligations de qualité et actions à dividendes peut ainsi répondre aux exigences de préservation du capital tout en maintenant une exposition au potentiel de croissance résiduel.
Inflation persistante et ajustements de portefeuille
Les pressions inflationnistes, bien que contenues, demeurent un facteur de risque important pour les investisseurs. Une inflation supérieure aux objectifs des banques centrales réduit le pouvoir d’achat des rendements fixes, incitant les gestionnaires à intégrer des instruments indexés sur l’inflation, tels que les obligations liées à l’inflation (OATi, BTP€i). Ces titres permettent de préserver le rendement réel du portefeuille, en ajustant les coupons et le principal en fonction de l’évolution des prix. Selon les sources, l’allocation à ces produits doit être calibrée en fonction de l’exposition globale au risque inflationniste, afin d’éviter une surpondération qui pourrait limiter la flexibilité face à d’éventuels retournements de la politique monétaire.
En outre, les matières premières et les actifs réels, comme l’immobilier ou les infrastructures, sont souvent envisagés comme des couvertures additionnelles contre l’inflation. Leur valorisation tend à suivre les hausses de prix, offrant ainsi une protection partielle du portefeuille. Cependant, l’accès à ces classes d’actifs peut être limité par des contraintes de liquidité ou de réglementation, surtout pour les investisseurs particuliers. Selon les sources, une exposition modérée, via des fonds cotés ou des parts de SCPI, permet de profiter de la dynamique des prix sans compromettre la liquidité nécessaire pour réagir rapidement aux évolutions macroéconomiques.
Contexte historique et enjeux structurels
Le ralentissement actuel s’inscrit dans une série de cycles où la zone euro a alterné entre phases de forte croissance et périodes de stagnation. Après la crise de la dette souveraine, les politiques monétaires ont été assouplies pour soutenir la reprise, mais les effets résiduels ont laissé l’économie vulnérable aux chocs extérieurs, notamment les tensions commerciales et les incertitudes géopolitiques. Cette fragilité structurelle explique pourquoi les décideurs, les banques centrales et les acteurs du marché restent vigilants quant à la trajectoire de la croissance.
Les parties prenantes – notamment les gestionnaires d’actifs, les fonds de pension, les assureurs et les investisseurs institutionnels – partagent une préoccupation commune : comment concilier préservation du capital et recherche de rendement dans un cadre où les leviers traditionnels (croissance du PIB, baisse de l’inflation) sont moins assurés. Cette interrogation a conduit à un renouveau des pratiques de gouvernance de portefeuille, avec une attention accrue portée à la gestion des risques, à la transparence des frais et à la responsabilité environnementale, sociale et de gouvernance (ESG).
Réactions des acteurs du marché
- Gestionnaires d’actifs : ils réévaluent leurs modèles de scoring sectoriel, augmentent les pondérations sur les titres à haute qualité crédit et intègrent davantage de critères de résilience aux chocs macroéconomiques.
- Banques centrales : elles maintiennent une politique monétaire attentive, prête à ajuster les taux si l’inflation montre des signes de décélération ou d’accélération, ce qui influence directement le coût du capital.
- Investisseurs institutionnels : ils recherchent des solutions de liquidité à court terme tout en diversifiant leurs expositions géographiques afin de réduire le risque de concentration sur un seul marché européen.
- Particuliers : ils sont encouragés à consulter leurs conseillers pour adapter leurs portefeuilles à un horizon plus prudent, en privilégiant la clarté des frais et la solidité des émetteurs.
Scénarios d’évolution après le répit d’octobre
Les perspectives à moyen terme restent incertaines, mais plusieurs scénarios peuvent être envisagés. Si la croissance européenne devait reprendre légèrement, les actifs à risque, notamment les actions cycliques, pourraient bénéficier d’une amélioration de la confiance des investisseurs et d’une hausse des bénéfices. Dans ce cas, les gestionnaires pourraient réallouer progressivement une partie du capital des obligations vers des titres actions, tout en conservant une base défensive. À l’inverse, si l’inflation devait se renforcer de façon soutenue, les banques centrales pourraient resserrer davantage leur politique monétaire, entraînant une hausse des taux d’intérêt et une pression supplémentaire sur les obligations à taux fixe.
Pour anticiper ces évolutions, les experts préconisent une surveillance continue des indicateurs clés, tels que les données de production industrielle, les indices de prix à la consommation et les décisions de politique monétaire de la Banque centrale européenne. Selon les sources, une approche dynamique, combinant rééquilibrage périodique et adaptation aux signaux macroéconomiques, constitue la meilleure stratégie pour naviguer dans un environnement caractérisé par un « scénario de croissance molle avec un peu d’inflation ». Cette méthode vise à protéger le capital tout en saisissant les opportunités de rendement lorsque les conditions s’améliorent.
Implications pratiques pour les portefeuilles
En pratique, les investisseurs peuvent structurer leur allocation autour de trois piliers :
- Piliers de sécurité : obligations souveraines de haute qualité, fonds monétaires et produits de trésorerie pour garantir la liquidité et la stabilité du capital.
- Piliers de revenu : actions à dividendes élevés, titres de secteurs défensifs et obligations indexées sur l’inflation pour générer des flux de trésorerie réguliers.
- Piliers de diversification : matières premières, immobilier (via SCPI ou REIT) et infrastructures afin de couvrir partiellement l’exposition à l’inflation et d’ajouter une dimension réelle au portefeuille.
Chaque pilier doit être calibré en fonction du profil de risque de l’investisseur, de son horizon de placement et de ses objectifs de rendement. Un rééquilibrage semestriel ou annuel permet de maintenir les poids cibles, tout en tenant compte des évolutions de la courbe des taux et des changements de politique monétaire.
Conclusion
Le répit observé en octobre ne constitue pas un signal de fin de cycle, mais plutôt une pause dans une période de volatilité accrue. Les propos de Ronan Blanc rappellent que la prudence reste de mise tant que la croissance européenne demeure fragile et que l’inflation continue d’alimenter les incertitudes. En adoptant une stratégie d’allocation équilibrée, fondée sur la diversification, la protection du capital et la recherche de revenus stables, les investisseurs peuvent mieux résister aux chocs futurs tout en restant positionnés pour profiter d’éventuelles reprises. La clé réside dans une veille active, un ajustement flexible du portefeuille et une communication transparente entre les gestionnaires et leurs clients, afin de transformer l’incertitude actuelle en opportunités mesurées pour les années à venir.
Cet article vous a-t-il été utile ?