L'Assemblée nationale a voté, à 116 voix contre 30, la suppression du plafonnement de l'abattement fiscal des retraités, une mesure qui devait rapporter 1,4 milliard d’euros. Le gouvernement, qui soutenait l'initiative, voit son projet budgétaire remis en cause, ouvrant le débat sur la stratégie fiscale à moyen terme.
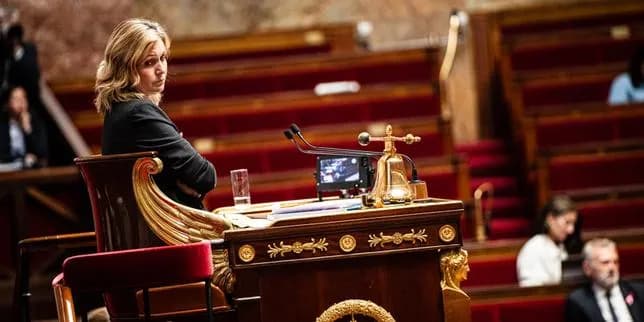
L'Assemblée nationale a rejeté le plafonnement de l'abattement fiscal accordé aux retraités dans le texte du budget, en adoptant une motion d'amendement qui supprime l'article 3 du projet. Le vote, qui s’est soldé à 116 voix favorables contre 30 opposées, a été largement soutenu par les groupes parlementaires de l'opposition, tandis que le gouvernement s’est opposé fermement à la suppression, arguant de la nécessité de renforcer les recettes publiques.
Cette mesure, présentée comme un levier de financement capable de générer 1,4 milliard d’euros pour l’État, était au cœur du débat budgétaire. Son retrait soulève des interrogations quant à la capacité du gouvernement à combler le déficit prévu et à la manière dont les finances publiques seront équilibrées sans cet apport supplémentaire. Le rejet intervient dans le cadre de la discussion du budget pour les années à venir, un moment critique pour la définition de la politique fiscale française.
Ce qui a été décidé : suppression du plafonnement de l'abattement fiscal des retraités
L’amendement adopté a pour effet de retirer l’article 3 du texte budgétaire, article qui prévoyait de plafonner l’abattement fiscal dont bénéficient les retraités. Le texte initial proposait de limiter cet avantage afin de collecter 1,4 milliard d’euros, une somme estimée suffisante pour réduire le besoin de financement supplémentaire du budget. La proposition a été présentée par le gouvernement, qui la justifiait comme une mesure de justice fiscale et de maîtrise du déficit.
En votant contre le texte, les députés ont non seulement annulé le plafonnement, mais ont également envoyé un signal fort sur la sensibilité politique du sujet. Le gouvernement, qui a exprimé son désaccord, a souligné que la suppression de la mesure compliquerait l’atteinte des objectifs de réduction du déficit, tandis que les opposants ont argué que le plafonnement pénaliserait injustement les retraités, déjà confrontés à une hausse du coût de la vie. Selon les sources parlementaires, le débat a été animé, mais la majorité a finalement opté pour le maintien de l’abattement tel qu’il était auparavant.
Pourquoi le gouvernement a proposé le plafonnement : contexte budgétaire et pressions fiscales
Le gouvernement a introduit le plafonnement dans le cadre d’une stratégie plus large visant à consolider les comptes publics face à un contexte économique incertain. Les prévisions budgétaires indiquent un besoin croissant de recettes pour financer les dépenses sociales, notamment les pensions, tout en maîtrisant le niveau d’endettement. Le plafonnement de l’abattement était perçu comme un moyen d’augmenter les recettes sans toucher à d’autres leviers fiscaux plus contestés, comme la TVA ou l’impôt sur les sociétés.
Par ailleurs, les autorités ont justifié la mesure par la volonté de rétablir une certaine équité entre les contribuables actifs et les retraités, qui bénéficient d’un dispositif d’abattement depuis plusieurs décennies. Selon les sources, le gouvernement estimait que le plafonnement permettrait de répondre à des exigences européennes en matière de discipline budgétaire, tout en limitant l’impact sur la compétitivité des entreprises. Cette proposition s’inscrivait donc dans une logique de répartition du poids fiscal, tout en cherchant à éviter des hausses de prélèvements plus visibles pour les ménages actifs.
Contexte historique du dispositif d’abattement fiscal pour les retraités
L’abattement fiscal dont bénéficient les retraités trouve ses origines dans les réformes de la fin du XXᵉ siècle, lorsqu’il a été instauré pour compenser la perte de pouvoir d’achat liée à la transition du système de retraite par répartition vers un modèle plus mixte. Au fil des années, ce dispositif a été maintenu, puis régulièrement ajusté afin de tenir compte de l’inflation et des évolutions démographiques. Aucun changement majeur de plafonnement n’avait été adopté depuis plusieurs législatures, ce qui explique en partie la sensibilité du sujet auprès des parlementaires et des organisations de retraités.
Des tentatives antérieures de limitation de cet avantage avaient suscité des débats houleux, mais elles n’avaient jamais abouti à un vote formel au sein de l’Assemblée. Le projet de 2027 représente donc la première fois que le gouvernement a cherché à inscrire un plafonnement dans la loi de finances, renforçant ainsi le caractère inédit de la discussion actuelle.
Réactions des parties prenantes
Les syndicats de fonctionnaires et les organisations de retraités ont rapidement réagi à la proposition de plafonnement. La principale fédération représentant les retraités a déclaré que le dispositif d’abattement était « une bouée de sauvetage » pour des personnes dont les revenus sont souvent modestes et dont le pouvoir d’achat est érodé par l’inflation. Elle a donc salué le rejet du plafonnement comme une victoire pour la justice sociale.
De leur côté, les représentants du gouvernement ont rappelé que le budget 2027 devait répondre à des exigences de rigueur budgétaire, et que le plafonnement était destiné à éviter une hausse d’impôts plus visible sur les ménages actifs. Ils ont indiqué que la suppression de cette mesure les obligerait à reconsidérer d’autres leviers, sans toutefois préciser quelles mesures alternatives seraient privilégiées.
Les analystes fiscaux, quant à eux, ont souligné que le retrait du plafonnement ne signifie pas nécessairement un déséquilibre budgétaire immédiat, mais qu’il crée un « écart de financement » que le gouvernement devra combler par d’autres ajustements. Certains ont évoqué la possibilité d’une révision des crédits alloués à la transition énergétique ou à la santé, tandis que d’autres ont rappelé que le débat sur la TVA pourrait être relancé.
Les implications concrètes du rejet : impacts sur les finances publiques et les retraités
Le rejet du plafonnement prive le budget de la manne de 1,4 milliard d’euros attendue, ce qui crée un écart à combler par d’autres sources de financement. Le gouvernement devra donc reconsidérer ses hypothèses de recettes et envisager soit une hausse d’autres impôts, soit une réduction des dépenses, ou encore un recours accru à l’endettement. Cette perte de revenu pourrait également retarder ou modifier d’autres réformes fiscales prévues pour les années à venir, selon les analyses internes du ministère des Finances.
Pour les retraités, la décision signifie le maintien du niveau actuel de l’abattement fiscal, préservant ainsi leur pouvoir d’achat dans un contexte d’inflation persistante. Le vote pourrait être perçu comme un gain politique pour les partis qui ont soutenu la suppression, renforçant leur position auprès des électeurs seniors. En revanche, le gouvernement devra justifier comment il compte compenser la perte de recettes, ce qui pourrait alimenter de nouveaux débats parlementaires sur la fiscalité et la justice sociale.
Scénarios budgétaires alternatifs envisagés par le gouvernement
Face à la perte de 1,4 milliard d’euros, le ministère des Finances explore plusieurs pistes. L’une d’elles consiste à réorienter des crédits déjà prévus vers des programmes prioritaires, afin de libérer des marges de manœuvre sans augmenter la charge fiscale globale. Une autre option serait de renforcer la lutte contre la fraude fiscale, un levier souvent mis en avant pour augmenter les recettes sans alourdir la pression sur les contribuables honnêtes.
Enfin, le gouvernement pourrait envisager une révision de certains dispositifs de crédit d’impôt, notamment ceux liés à la transition énergétique, qui sont parfois critiqués pour leur coût budgétaire élevé. Aucun de ces scénarios n’a encore été formalisé, mais ils illustrent la nécessité de trouver un équilibre entre équité sociale et exigences de discipline budgétaire.
Perspectives politiques et prochaines étapes
Le vote de l’Assemblée nationale marque une étape clé dans le processus législatif du budget 2027. La prochaine phase consistera à intégrer les amendements adoptés dans le texte final, puis à le soumettre au vote du Sénat. Le gouvernement devra préparer une justification détaillée des mesures compensatoires qu’il entend mettre en œuvre, afin de rassurer les partenaires européens et les marchés financiers.
Sur le plan politique, le rejet du plafonnement renforce la position des groupes d’opposition qui ont centré leur campagne sur la défense des retraités. Cette victoire symbolique pourrait se traduire en un avantage électoral lors des prochaines échéances, notamment dans les circonscriptions où la proportion de seniors est élevée.
En revanche, le gouvernement devra gérer la perception d’une perte de contrôle budgétaire, ce qui pourrait alimenter les critiques de ses adversaires concernant la gestion des finances publiques. Les débats à venir porteront donc tant sur les solutions techniques que sur la manière de communiquer ces choix aux citoyens.
Conclusion
Le rejet du plafonnement de l’abattement fiscal des retraités constitue un tournant dans la construction du budget 2027. En supprimant l’article 3, l’Assemblée nationale a non seulement maintenu le dispositif d’abattement tel qu’il existait, mais a également imposé au gouvernement de repenser ses stratégies de financement. Les implications sont multiples : préservation du pouvoir d’achat des retraités, nécessité de trouver des recettes alternatives et dynamique politique renforcée pour les partis d’opposition. Le défi qui attend le gouvernement est désormais de concilier les exigences de discipline budgétaire avec les attentes de justice sociale, dans un contexte économique où chaque euro compte.
Cet article vous a-t-il été utile ?