Les pays de l'Union européenne devront cesser toute importation de gaz naturel liquéfié russe dès le 1er janvier. Deux mois avant cette échéance, les flux en provenance de la Russie ont atteint leur plus haut niveau, sous l'effet de la guerre au Moyen-Orient et d'une recherche accélérée d'approvisionnements sécurisés.
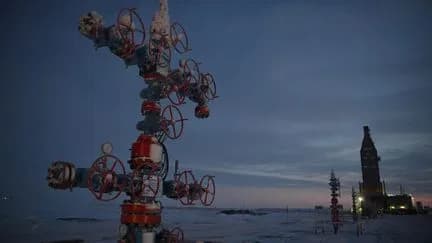
À l'approche du 1er janvier, date à laquelle l'Union européenne interdira totalement les importations de gaz naturel liquéfié (GNL) en provenance de la Russie, les volumes importés depuis Moscou ont connu une hausse sans précédent. Selon France TV Info, plusieurs facteurs, dont le conflit au Moyen-Orient, ont conduit les États membres à se tourner de nouveau vers le fournisseur russe, tout en tentant d'élargir leurs sources alternatives. Cette situation crée un paradoxe : alors que la décision de bannir le GNL russe est déjà actée, la dépendance énergétique de l'UE se renforce brièvement avant la coupure définitive.
Contexte historique et politique
Depuis le déclenchement de l'invasion de l'Ukraine en 2022, l'Union européenne a mis en place un ensemble de sanctions progressives visant à réduire la part du gaz russe dans son mix énergétique. Les mesures ont d'abord concerné le gaz en pipeline, puis les livraisons de gaz de schiste et, plus récemment, le GNL. L'objectif affiché a toujours été de diminuer l'influence de Moscou sur la sécurité énergétique européenne tout en accélérant la transition vers des sources moins carbonées. Cependant, la nature même du GNL – transportable par mer et stockable à court terme – a offert à la Russie une marge de manœuvre supplémentaire, car les cargaisons déjà liquéfiées peuvent être acheminées vers les terminaux européens sans passer par les contrôles terrestres habituels.
Dans ce contexte, la décision d'interdire les importations de GNL russe à compter du 1er janvier s'inscrit dans la continuité d'une politique de désengagement total. Néanmoins, la période qui précède la date butoir a été marquée par une série d'événements géopolitiques, dont l'escalade du conflit en mer Rouge, qui ont perturbé les routes d'approvisionnement traditionnelles du gaz provenant du Moyen-Orient. Cette instabilité a incité plusieurs États membres à chercher des solutions de court terme, même si elles allaient à l'encontre de la trajectoire à long terme fixée par Bruxelles.
Mécanisme de la hausse des importations de GNL russe
Le rebond des importations s'explique d'abord par la volatilité des marchés mondiaux du gaz, aggravée par les tensions en mer Rouge et les perturbations des routes d'approvisionnement traditionnelles. Face à l'incertitude, les acteurs européens ont privilégié la rapidité d'accès aux cargaisons russes, déjà disponibles sur les terminaux de GNL du continent. Cette préférence logistique a permis de compenser, à court terme, la perte de volumes provenant d'autres régions, notamment le Qatar et les États-Unis, dont les livraisons ont été partiellement affectées par les conflits géopolitiques.
Par ailleurs, les contrats à court terme et les accords spot ont joué un rôle crucial. Les États membres, contraints par leurs obligations de sécurité d'approvisionnement, ont conclu des accords ponctuels avec les exportateurs russes afin de garantir des livraisons immédiates. Ces transactions, souvent conclues à des prix supérieurs aux tarifs de référence, reflètent la volonté de pallier le déficit de capacité de stockage accumulé durant les mois précédents, alors que les réserves européennes demeuraient en dessous des niveaux critiques.
Enfin, le cadre réglementaire de l'UE, qui prévoit une interdiction totale à compter du 1er janvier, laisse néanmoins une fenêtre d'opération jusqu'à la date butoir. Cette période de grâce a été exploitée par les pays les plus vulnérables, qui ont cherché à sécuriser des volumes supplémentaires avant la clôture du marché russe. Ainsi, le mécanisme de hausse repose sur une combinaison d'urgence opérationnelle, de disponibilité des infrastructures et de marge réglementaire temporaire.
Réactions des parties prenantes
Les gouvernements nationaux ont exprimé des positions parfois divergentes. Certains États, notamment ceux dont la capacité de stockage est limitée, ont justifié le recours temporaire au GNL russe comme une mesure de « sécurité vitale ». D'autres, plus avancés dans leurs plans de diversification, ont souligné le risque de légitimer le fournisseur russe et ont appelé à accélérer les achats auprès de partenaires alternatifs. Au niveau de l'industrie, les majors du gaz européen ont indiqué que les coûts supplémentaires liés aux achats spot russes seraient en partie répercutés sur les factures des consommateurs, tout en insistant sur la nécessité de maintenir la stabilité du réseau.
Les organisations de la société civile et les acteurs environnementaux ont, quant à eux, critiqué la décision de recourir à nouveau au GNL russe, rappelant que chaque tonne de gaz liquéfié implique une empreinte carbone importante. Ils ont demandé à l'UE de renforcer les mécanismes de soutien aux énergies renouvelables afin de compenser le retard induit par cette dépendance temporaire.
Enjeux de la dépendance au GNL russe pour l'Union européenne
La remontée des flux russes soulève d'importantes questions de souveraineté énergétique. Même si l'interdiction à venir vise à réduire l'influence de Moscou, la dépendance accrue à court terme renforce la capacité de la Russie à exercer un levier politique sur les négociations futures. Selon les sources, cette dynamique pourrait compliquer les discussions sur les sanctions et les compensations financières liées aux contrats résiliés.
Sur le plan économique, les importations de GNL russe à prix élevés impactent les bilans des entreprises énergétiques et, indirectement, les factures des consommateurs. Les opérateurs de réseaux de gaz doivent absorber des coûts supplémentaires, ce qui se répercute sur les tarifs de distribution. Cette hausse de dépenses intervient alors que l'UE cherche à maîtriser l'inflation énergétique, déjà pesante sur les ménages et les industries à forte intensité énergétique.
Du point de vue environnemental, le recours accru au GNL, même d'origine russe, retarde la transition vers des sources d'énergie plus propres. Les infrastructures de liquéfaction et de regazéification restent fortement carbonées, et la priorité donnée à la sécurité d'approvisionnement peut ralentir les investissements dans les énergies renouvelables. Ainsi, les enjeux de la dépendance se déclinent à la fois en termes de sécurité, de coûts et de durabilité.
Perspectives avant l'interdiction du 1er janvier
Dans les semaines qui précèdent la date d'interdiction, les États membres intensifient leurs démarches pour diversifier leurs sources de GNL. Selon les sources, plusieurs pays ont signé de nouveaux contrats avec des exportateurs du Qatar, des États-Unis et de la Norvège, tout en accélérant le développement de capacités de stockage interne. Cette course à la diversification vise à réduire le risque de rupture d'approvisionnement dès le 1er janvier.
Parallèlement, l'UE prépare des mécanismes de compensation pour les acteurs qui ont conclu des contrats avec la Russie et qui se retrouveront dans l'impossibilité de les honorer. Des fonds de soutien et des garanties financières sont envisagés afin d'atténuer les pertes économiques et d'éviter des tensions sociales liées à la hausse des prix de l'énergie. Ces mesures, encore en cours d'élaboration, reflètent la volonté de l'Union de gérer la transition de manière ordonnée.
Enfin, la période de transition offre aux décideurs l'occasion de renforcer le cadre législatif autour de la sécurité énergétique. Des propositions de renforcement des capacités de stockage, d'amélioration de la résilience des réseaux et de promotion des projets d'hydrogène vert sont à l'étude. Si ces initiatives sont mises en œuvre rapidement, elles pourraient limiter les effets de la coupure du GNL russe et préparer l'UE à une indépendance énergétique plus durable à moyen terme.
Scénarios post‑interdiction et implications à moyen terme
Une fois le 1er janvier franchi, l'UE devra se reposer exclusivement sur les fournisseurs non russes et sur ses propres capacités de stockage. Les analystes soulignent que la réussite de cette transition dépendra de la rapidité avec laquelle les nouveaux contrats seront pleinement opérationnels et de la capacité des terminaux européens à absorber les volumes supplémentaires provenant du Qatar, des États-Unis et de la Norvège. En l'absence de retards majeurs, le risque de pénurie devrait rester limité, même si les prix du GNL pourraient rester volatils en raison des tensions géopolitiques persistantes.
Sur le plan géopolitique, la coupure totale du GNL russe pourrait réduire l'influence de Moscou sur les décisions européennes, mais elle pourrait également pousser la Russie à chercher d'autres marchés, notamment en Asie, où la demande reste élevée. Cette réorientation pourrait modifier les dynamiques du marché mondial du gaz, avec des répercussions indirectes sur les prix européens.
Du point de vue de la politique énergétique, l'UE envisage de renforcer son programme de recherche sur l'hydrogène vert et d'accélérer le déploiement d'infrastructures d'électrolyse. Ces projets visent à créer des alternatives crédibles au gaz naturel, même sous forme liquéfiée, et à réduire la vulnérabilité aux chocs externes. En parallèle, les États membres sont encouragés à investir dans l'efficacité énergétique des bâtiments et des procédés industriels, afin de diminuer la demande globale de gaz.En conclusion, la hausse exceptionnelle des importations de GNL russe à deux mois de l'interdiction complète reflète la complexité du paysage énergétique européen, où sécurité d'approvisionnement, contraintes budgétaires et objectifs climatiques se confrontent. La période de transition, bien que courte, constitue une fenêtre stratégique pour l'UE afin de consolider ses alternatives, de préparer des mécanismes de compensation et d'affirmer une politique énergétique plus résiliente. Les décisions prises aujourd'hui détermineront la capacité de l'Union à atteindre ses ambitions de souveraineté énergétique tout en respectant ses engagements climatiques à l'horizon 2030 et au-delà.